
财务总监的专业荣誉,建立在账表真实、税务清楚、内控跑得动。融资负责人的专业荣誉,建立在窗口期内能不能给出可被持牌机构接受的结构,并且把沟通推进到可决策。一个向内,一个向外;一个记录已经发生的经营,一个把未来几个月的资金缺口翻译成机构语言。
一、财务最怕的,和融资最怕的,不是同一件事
财务怕的是账乱、税险、资金计划对不上、审计问不住。所以他们本能地求稳:少对外开口,材料先内部过三遍,能不碰征信就不碰。这是对的,企业离不了这种稳。
融资怕的是窗口过了、结构错了、机构听不懂、材料口径和风控问卷对不上。它要求在有限时间里做判断:该不该融、融哪种、见哪几家、哪份表该突出回款还是存货。把这两种怕混在一个人身上,常见结果是:该稳的时候对外乱问,该快的时候对内反复犹豫。
二、让财务「顺便跑贷款」,机构其实听得很费劲
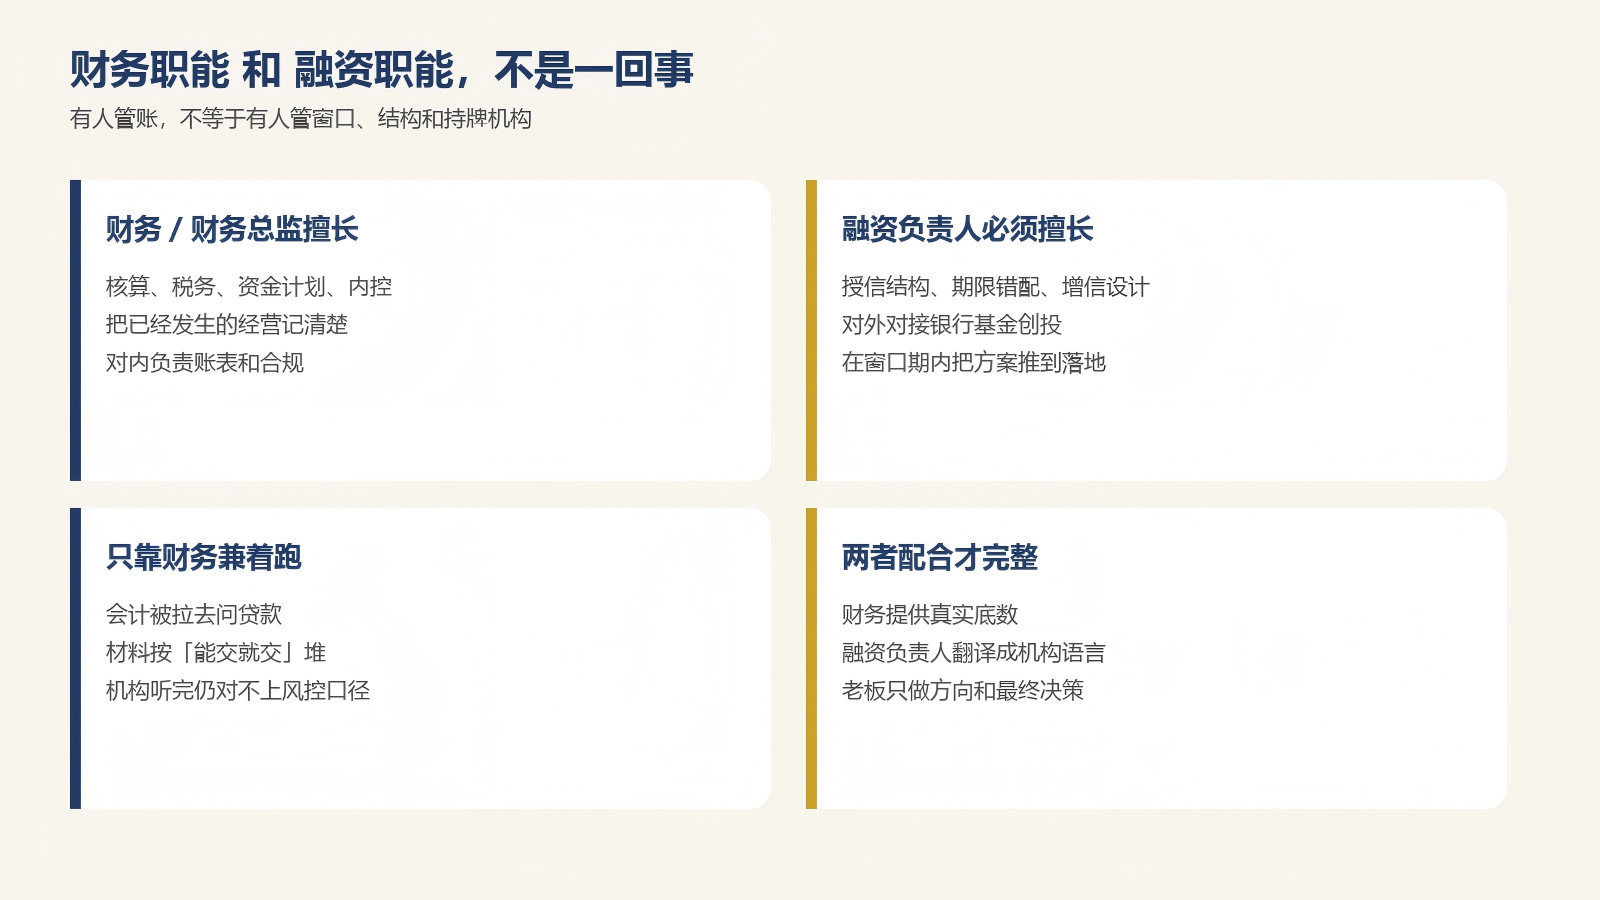
客户经理问的是:主体为什么是这家、担保为什么这样设、订单能不能覆盖期限、历史查询为什么密。会计按日常报税的习惯给资料,数字都在,叙事不在。机构听完仍要再约一轮,企业觉得自己很配合,对方觉得企业没有主方案。
这不是态度问题,是工种问题。就像不能要求车间主任去谈股权条款。财务把底数准备好,已经是融资能做成的前提;把底数变成机构可批的路径,是另一项训练。
| 工作对象 | 财务更常做的 | 融资负责人更常做的 |
|---|---|---|
| 时间方向 | 已经发生的账期、税务、成本 | 未来3–18个月的缺口与窗口 |
| 对话对象 | 税务、审计、内部管理者 | 银行、担保、租赁、基金、创投 |
| 成功标准 | 账准、税妥、计划可执行 | 结构匹配、过程可控、能推进落地 |
| 典型风险 | 核算差错、内控漏洞 | 期限错配、多头询价、伤征信 |
三、正确的拆法:财务管底数,专属融资负责人管对外
有财务、没有融资岗的公司,并不需要立刻再养一个高薪总监。缺的是对外这一截职能。把它交给受企业委托的第三方专属融资负责人,财务继续做自己的专业,两边才都不别扭。
亚投宏远进入项目后,并不是接管财务部。顾问要的是真实经营和财税底数,然后以企业专属融资负责人的身份去做诊断、结构、机构沟通和落地协同。财务不用再在下班后当「编外客户经理」,顾问也不去改企业的账套。分工清楚,才像一个组织,而不是一场救人。
四、老板只需要裁定一件事:这两头分别听谁的
涉及记账口径、税务安排、资金日计划,听财务。涉及见哪类机构、用什么期限和增信、材料对外怎么讲,听专属融资负责人,再由老板拍板。两套意见打架时,不要让职位高的人赢,让「这件事本来该谁负责」赢。
如果企业连财务都是兼职,更不宜幻想一个全能内部总监两头扛。先把融资职能外部化,让专业的人对外;财务外包或内部核算先稳住底数。核心业务的时间,不该耗在两套都做不深的兼岗上。